폐업사실증명은 폐업한 사실을 증명하는 문서입니다. 폐업신고를 접수한 화면이나 예전 사업자등록증 사본과는 다릅니다. 지원사업이나 금융기관에 제출하려면 폐업한 사업자등록번호와 문서에 기재된 폐업일을 먼저 맞춰야 합니다.
폐업사실증명 인터넷 발급 (바로가기)
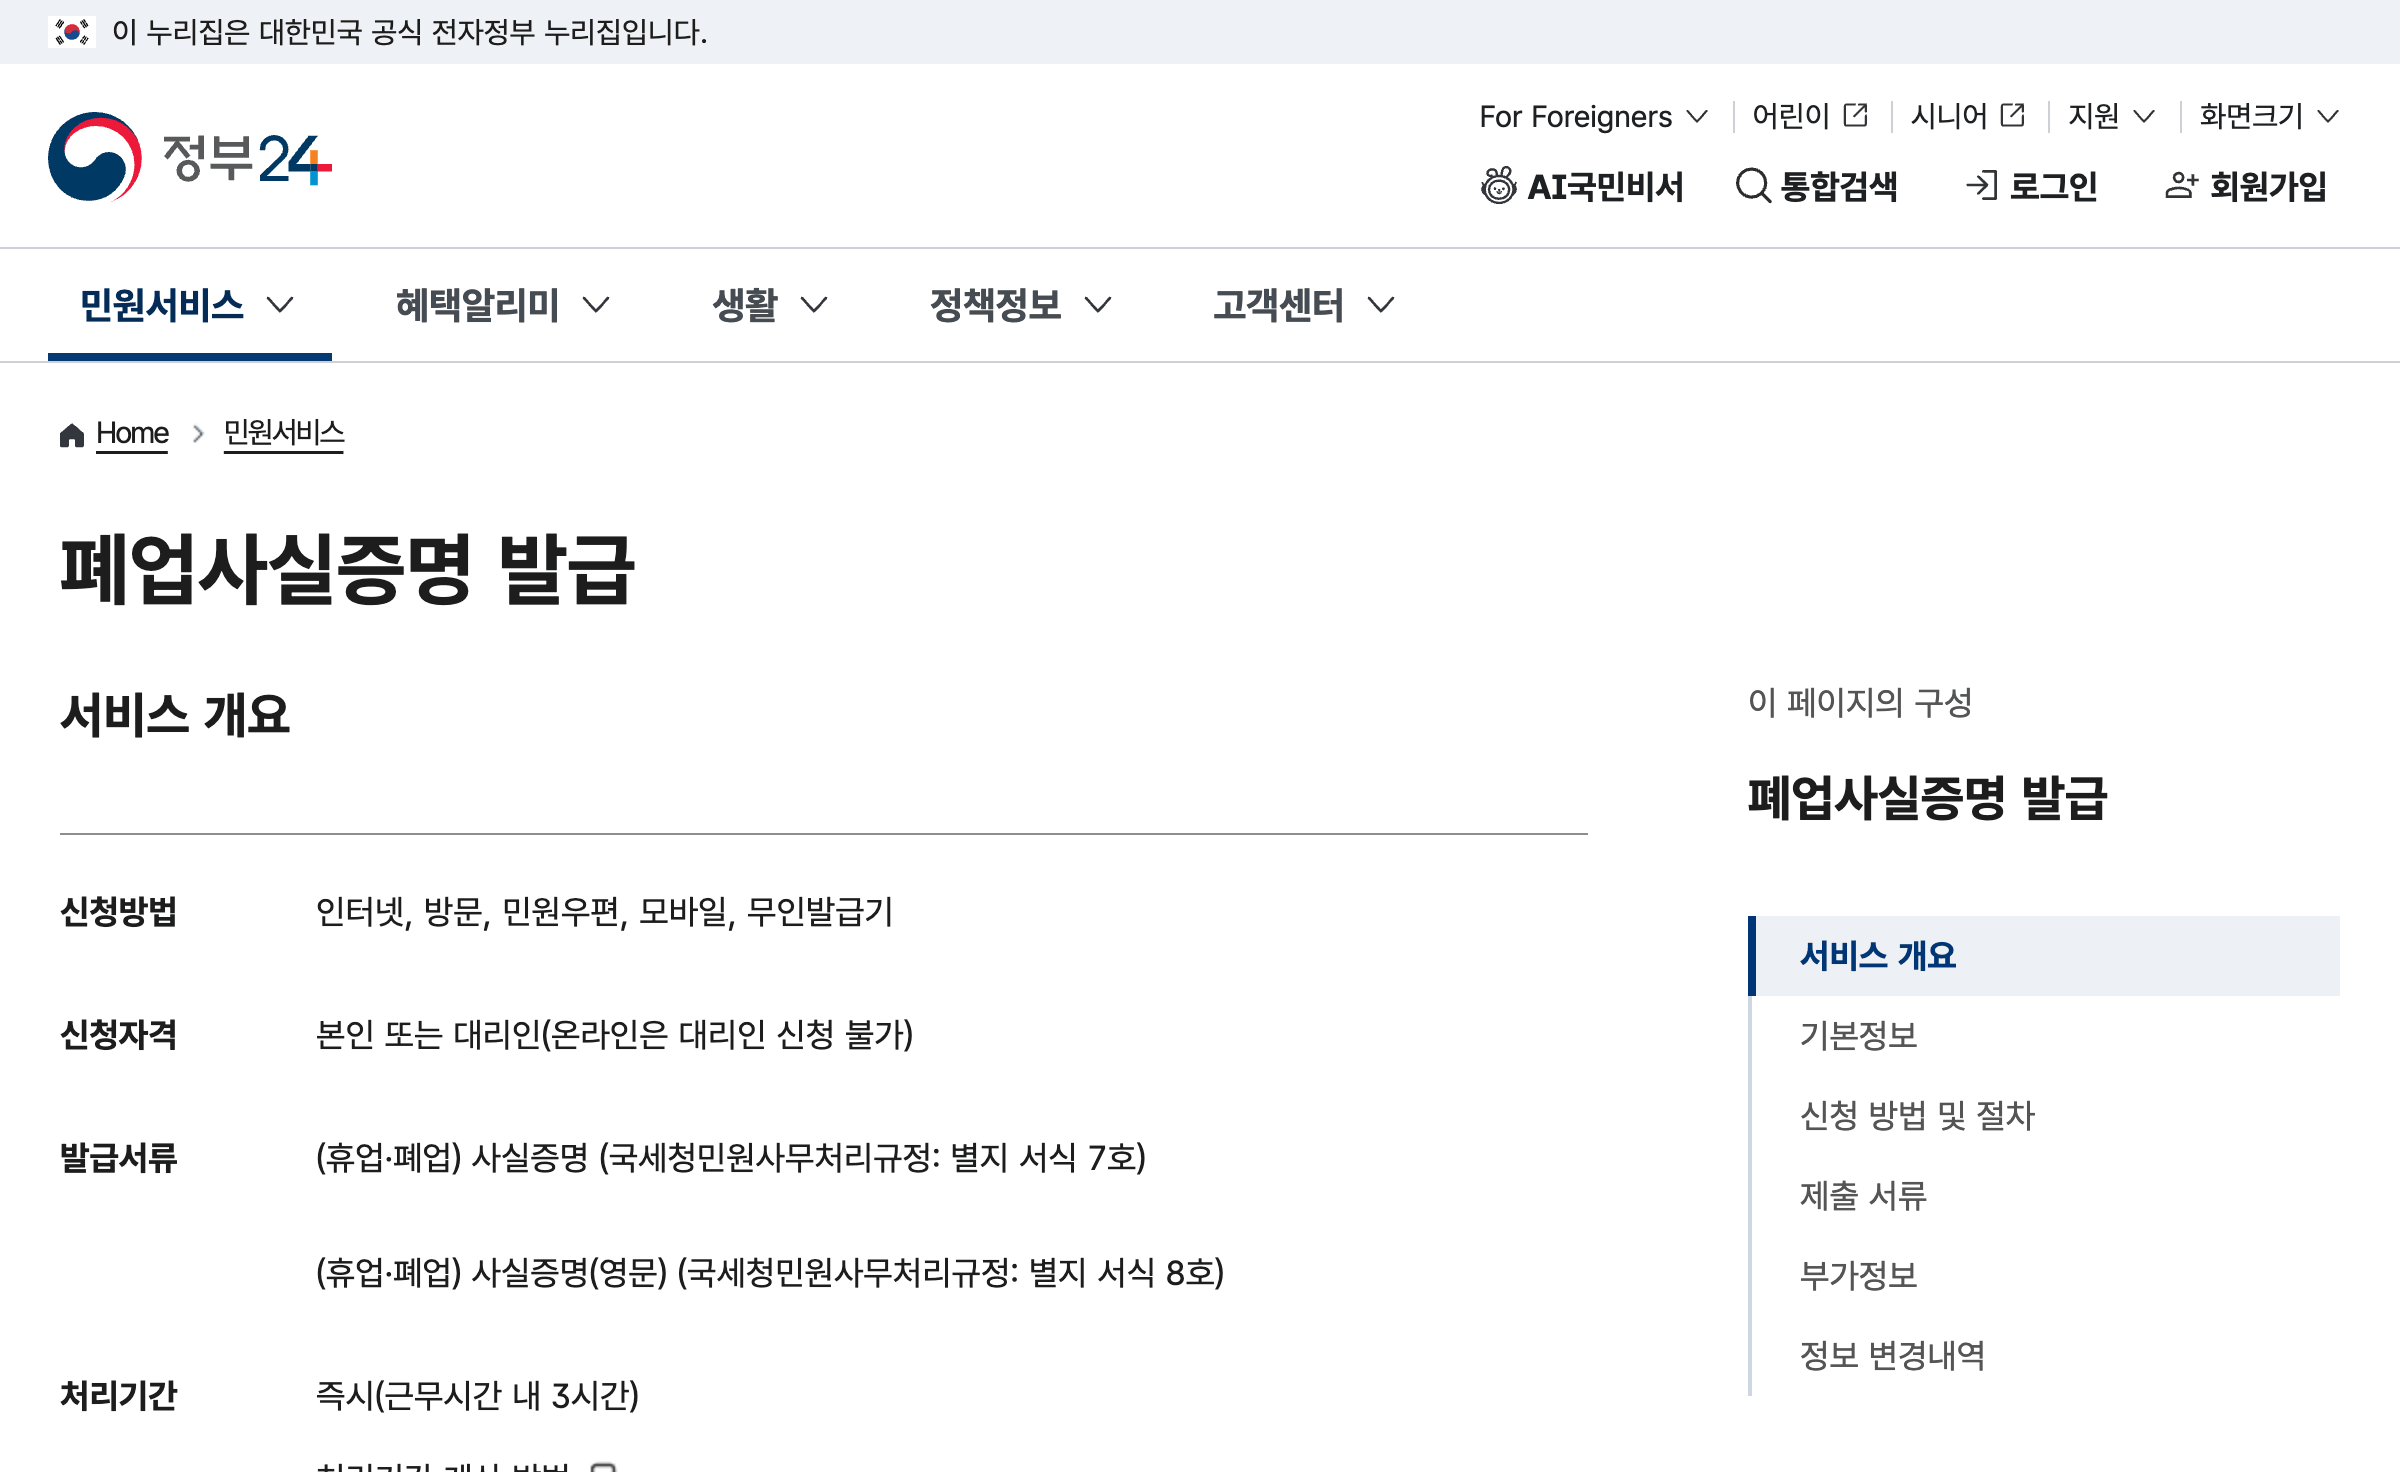
정부24 또는 홈택스에서 폐업사실증명을 신청합니다. 정부24는 수수료 없음으로 안내하며 인터넷 신청은 본인만 이용할 수 있다고 설명합니다. 다른 사람이 방문하는 경우에는 온라인 본인 신청과 달리 위임 관계를 확인할 자료가 필요합니다.
- 제출처가 요구한 문서가 폐업사실증명인지 확인합니다.
- 본인 인증 후 폐업한 사업자등록번호를 선택합니다.
- 국문 또는 영문과 사용 목적을 확인합니다.
- 개인정보 공개 범위와 수령 방식을 선택합니다.
- 발급된 문서의 사업장과 폐업일을 확인합니다.
폐업신고 접수와 증명서 발급은 다릅니다
신고 제출은 행정기관에 처리를 요청한 단계입니다. 폐업 사실을 증명해야 하는 상황에서는 발급된 문서의 기재 내용을 기준으로 준비하세요. 접수증을 최종 증명으로 인정하는지는 제출처가 결정합니다.
| 자료 | 확인하는 것 | 바꾸어 볼 수 없는 것 |
|---|---|---|
| 폐업신고 접수 내역 | 신고 제출과 접수 상태 | 모든 전산 반영의 완료 |
| 폐업사실증명 | 해당 사업장의 폐업 사실 | 모든 세금 정산의 완료 |
| 납세증명서 | 국세 체납 관련 사항 | 폐업일 증명 |
폐업한 사업장이 조회되지 않을 때
현재 영업 중인 다른 번호를 선택하지 않았는지 먼저 확인하세요. 상호가 비슷하거나 대표자가 같아도 사업자등록번호가 다르면 다른 사업장입니다. 신고 직후라면 접수 결과와 처리상태를 나누어 점검하고 담당 세무서에 자료 반영 여부를 문의합니다.
예를 들어 같은 대표자가 두 사업장을 운영하다 한 곳만 폐업했다면, 남은 사업장의 자료를 제출해 폐업 사실을 설명할 수는 없습니다. 필요한 번호와 폐업일을 정리해 문의하면 조회 조건 문제와 처리 지연 문제를 구분하기 쉽습니다. 파일에서 폐업일을 직접 수정하는 방식은 사용하지 마세요.
제출 전 확인할 내용과 남은 절차
폐업 사실이 확인됐다고 해서 부가가치세나 종합소득세 등 후속 신고 의무가 모두 끝난 것은 아닙니다. 이 문서는 폐업 사실 확인에 사용하고, 세금 정산이나 보험료 변경은 해당 기관의 별도 절차로 확인하세요.
- 폐업한 사업자등록번호와 상호가 맞는지 확인합니다.
- 문서에 표시된 폐업일을 제출 조건과 대조합니다.
- 수령 형식과 발급일 조건을 확인합니다.
- 최근 신고 건은 처리 완료와 증명 반영을 구분합니다.
- 대리 방문은 신분증과 위임 서류를 현재 안내와 대조합니다.
소득 금액까지 필요한 경우에는 소득금액증명 발급 시기를, 체납 확인이 필요하면 국세 납세증명서를 별도로 준비합니다.